В 2025 году российский ИТ-сектор столкнулся с явлением, которое аналитики уже назвали «первой серьезной остановкой» после многолетнего разгона. Согласно данным, полученным из систем «Контур.Фокус» и «Контур.Эгида», совокупная выручка отрасли сократилась на 60 миллиардов рублей, составив 7,94 триллиона рублей. Чтобы понять масштаб перемен, достаточно вспомнить предыдущие три года: с 2022 по 2024 год рынок привыкал к двузначным цифрам, демонстрируя среднегодовой рост в 22,5%. Нынешнее снижение — не просто статистическая погрешность, а симптом глубокой структурной перестройки, наложившейся на макроэкономические трудности.
Самое парадоксальное заключается в том, что падение выручки происходит на фоне продолжающегося роста числа игроков. Количество юридических лиц в ИТ-сегменте за период 2024–2026 годов увеличилось на 3,5%, достигнув отметки в 84,4 тысячи компаний. Казалось бы, больше компаний — выше конкуренция и общий объем рынка, но на практике мы видим обратную динамику. Участники рынка объясняют этот феномен двумя разнонаправленными процессами. С одной стороны, крупные игроки дробятся: в условиях ужесточения регулирования и налогового законодательства проще создать несколько небольших юрлиц, чем управлять одним гигантом с огромными рисками. С другой стороны, на волне всеобщего интереса к искусственному интеллекту один за другим возникают стартапы, многие из которых пока существуют скорее как идея или прототип, не принося реальной выручки.
Эта гипотеза косвенно подтверждается географической статистикой. Устойчивый бизнес продолжает концентрироваться в традиционных ИТ-столицах — Москве и Санкт-Петербурге. В столице доля компаний, показывающих нулевую выручку, сократилась с 5,12% до 4,70%. В Петербурге — с 5,18% до 4,97%. А вот в регионах картина прямо противоположная. Антилидером здесь стала Бурятия, где 11,51% всех зарегистрированных ИТ-компаний не имеют выручки. Почти так же плохи дела в Карачаево-Черкесии и Северной Осетии — там этот показатель превысил 10%. Это говорит о том, что в регионах активно открываются ИТ-фирмы, возможно, для получения льгот или участия в госконтрактах, но реальной операционной деятельности они не ведут.
Удивительно, но при всех этих тревожных сигналах доля убыточных организаций в отрасли остается минимальной — всего 0,01%. Это означает, что компании предпочитают скорее «обнулить» выручку или уйти в тень, чем показать отрицательный финансовый результат. Даниил Бориславский, эксперт «Контур.Эгиды», комментируя ситуацию, отмечает, что рынку становится все труднее сохранять прежнюю динамику. После шокового 2022 года, когда импортозамещение стало не просто лозунгом, а необходимостью, многие компании получили мощный импульс. Заказы сыпались как из рога изобилия: нужно было срочно заменять ушедшие SAP, Oracle, Microsoft, переписывать legacy-системы и переносить инфраструктуру на российские рельсы. Однако к 2025 году этот эффект иссяк. Корпоративные бюджеты, растянутые высокой ключевой ставкой и общим сжатием экономики, начали резать. Затраты на разработку, напротив, выросли из-за кадрового голода и необходимости покупать дорогое отечественное оборудование, которое пока уступает западному по цене и производительности.
Константин Рензяев, гендиректор CorpSoft24, выделил две ключевые причины появления новых компаний на падающем рынке. Первая — дробление среднего бизнеса для оптимизации налоговой нагрузки и снижения регуляторных рисков. Вторая — создание ИИ-стартапов, которые часто существуют на венчурные инвестиции или гранты, но еще не вышли на самоокупаемость. Более тревожное заявление Рензяева касается «серых» схем: по его словам, некоторые крупные игроки создают фиктивные обороты для улучшения отчетности. Это прямой сигнал о том, что реальное падение может быть глубже официальных цифр.
На состоявшейся конференции ЦИПР-2026 прозвучало еще одно важное заявление. Гендиректор ИТ-холдинга Т1 Дмитрий Харитонов призвал отрасль постепенно выходить из «режима сверхльгот». Многие ИТ-компании привыкли к нулевому НДС и пониженным ставкам страховых взносов, но, по мнению Харитонова, эта тепличная среда начинает мешать здоровой конкуренции. Некоторые сегменты рынка уже перенасыщены продуктами: например, в сфере офисного ПО или простых CRM-систем число игроков исчисляется сотнями, при том что реальный спрос ограничен. Поэтапное введение НДС, о котором говорит Харитонов, станет естественным фильтром: небольшие компании либо объединятся с крупными, либо уйдут с рынка, уступив место более эффективным игрокам.
Однако не все сегменты ИТ находятся в стагнации. Антон Башарин, старший управляющий директор AppSec Solutions, указывает, что направления кибербезопасности и защиты систем искусственного интеллекта продолжают уверенно расти. Парадокс современного ИТ в том, что чем хуже общая ситуация с безопасностью и чем активнее внедряются нейросети, тем больше денег компании вынуждены тратить на их защиту. Рост этих ниш компенсирует падение в классической разработке, но полностью переломить тренд пока не может.
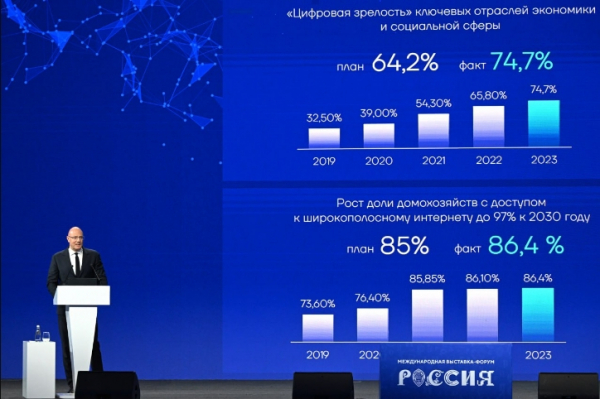
Падение выручки усугубляется сокращением инвестиций. По данным Минцифры, вложения в ИТ и телеком по итогам 2025 года выросли лишь на 37,4% относительно 2020 года — при плановом показателе в 47%. Рост к предыдущему году и вовсе символический — всего 2%, что в реальном выражении с учетом инфляции означает просадку. Эксперты связывают это сразу с тремя факторами: отмена части налоговых льгот для технологических компаний, заградительная ключевая ставка (делающая кредиты неподъемными для длинных ИТ-проектов) и острый дефицит кадров, который заставляет платить разработчикам зарплаты, сопоставимые с московской недвижимостью, но не гарантирует результат.
Охлаждение отрасли ударило по самому больному — по зарплатам. Платформа SkillStaff зафиксировала в первом квартале 2026 года снижение доходов в отдельных сегментах до 20%. Сильнее всего просели ставки DevOps-инженеров и дизайнеров. DevOps пострадали потому, что компании пересмотрели подходы к инфраструктуре: вместо миграции в облака многие возвращаются к on-premise-решениям, упрощая процессы. Дизайнеры, напротив, почувствовали давление со стороны нейросетей, которые научились генерировать интерфейсы и графику на уровне middle-специалиста. Аналитики подчеркивают: динамичный рост зарплат, который был визитной карточкой российского ИТ в 2022–2024 годах, остановился. Рынок труда перешел от войны за кадры к разумной экономии. И хотя о массовых увольнениях речь пока не идет, «золотые горы» для разработчиков остались в прошлом.
Таким образом, 2025 год стал для российского ИТ точкой бифуркации. С одной стороны, отрасль показала, что может существовать без западных вендоров. С другой — она столкнулась с классическими болезнями взросления: перенасыщением, бюрократизацией и нехваткой денег. Впереди, судя по заявлениям лидеров рынка, — период консолидации, укрупнения и, возможно, болезненного, но необходимого очищения от неэффективных игроков.